Este contenido tiene fines informativos. No constituye asesoría financiera, legal, fiscal ni regulatoria. Cada empresa debe validar su implementación con sus equipos internos y asesores correspondientes.
Una tesorería que paga nómina, proveedores o socios en México desde Estados Unidos sabe lo que significa esperar: una transferencia internacional tradicional puede tardar uno o varios días hábiles en liquidar, y ese tiempo se multiplica si cae cerca de un fin de semana o de un cierre bancario. La liquidez de dólares a pesos (qué tan rápido y a qué costo una empresa puede convertir USD en MXN disponibles) se ha vuelto una variable que Tesorería, Finanzas y Pagos ya no pueden dejar en manos del calendario bancario.
Las stablecoins para pagos empresariales ofrecen una alternativa concreta: mueven valor en dólares las 24 horas, los 7 días de la semana, y permiten liquidar en pesos a través de SPEI* para empresas en minutos. Esta guía explica cómo funciona ese flujo, en qué casos de uso empresariales aplica, qué controles de cumplimiento requiere y cómo comparar su costo frente al esquema tradicional.
¿Por qué la liquidez dólares-pesos se convirtió en un problema de tesorería?
Mover dinero entre países no es solo una cuestión de tipo de cambio. También implica comisiones, tiempos de liquidación prolongados y capital inmovilizado por el prefondeo: dinero que la empresa debe mantener depositado por adelantado en cuentas locales para poder pagar el mismo día. Analistas de firmas como McKinsey han documentado cómo el efectivo tokenizado, dinero representado en una red digital y disponible de forma continua, está empezando a resolver justamente esa fricción en los pagos empresariales.
Las stablecoins atacan ese problema desde la raíz: convierten el dólar en un "dólar digital" transferible en cualquier momento, sin depender del horario bancario. Esto permite a una empresa cruzar la frontera sin fricción y liquidar en destino a pesos usando el sistema de pago local, en lugar de esperar a que abra una sucursal o una mesa de cambio.
Beneficios clave de usar stablecoins para la liquidez dólares-pesos
- Liquidez operativa más rápida: facilita pagar nómina, proveedores y socios locales sin las demoras típicas de una transferencia internacional tradicional.
- Menor exposición a costos: reduce los gastos asociados a esperas y reprocesos que suelen acompañar a las transacciones transfronterizas.
- Trazabilidad de punta a punta: deja un registro completo para auditoría y conciliación, algo esencial para mantener la transparencia en la operación financiera.
El Comité de Pagos e Infraestructuras de Mercado del Banco de Pagos Internacionales (BIS/CPMI) ha señalado que los arreglos de stablecoins bien diseñados y regulados pueden mejorar de forma considerable la eficiencia de los pagos transfronterizos en América Latina, siempre que operen bajo controles de cumplimiento claros.
Cómo funciona el flujo de dólares a pesos con stablecoins
El proceso se puede resumir en cuatro pasos:
- Entrada (USD): la empresa fondea el flujo con dólares estadounidenses o con USDC, una stablecoin cuyo valor está vinculado al dólar.
- Cruce de fondos: una vez disponibles, el valor puede moverse de forma programable, 24/7, sin depender de un horario bancario.
- Salida (MXN): se convierte a pesos y se acredita a través de SPEI, el sistema de pagos electrónicos interbancarios que opera el Banco de México, ya sea a cuentas propias o a terceros.
- Cierre contable: se generan reportes automáticos y se concilia por transacción, lote o día, lo que simplifica el trabajo contable.
Este patrón reduce la dependencia de prefinanciar múltiples cuentas locales, un proceso que suele ser complicado y costoso de mantener.
Casos de uso donde la liquidez dólares-pesos hace la diferencia
- Nómina y proveedores: mover grandes volúmenes hacia contratistas y trabajadores independientes en México, con menor latencia y conciliación por lotes.
- Cobro global B2B/B2C: aceptar pagos internacionales y liquidar localmente, activando la conversión a pesos solo cuando la empresa lo necesita.
- Tesorería corporativa e interempresarial: mover saldos entre entidades del mismo grupo y convertir a pesos según demanda, con mejor visibilidad sobre los tiempos de consolidación de saldos (pooling) entre países.
- Pagos a proveedores: cobrar en stablecoins, programar la conversión a pesos y pagar vía SPEI, con trazabilidad en cada transacción.
- Remesas B2B2C y programas de beneficios: dispersar fondos casi en tiempo real a usuarios en distintos países y convertir a pesos solo cuando se necesita, optimizando el flujo de caja.
Cuánto cuesta: esquema tradicional vs. stablecoins + SPEI
|
Componente del costo |
Esquema tradicional |
Stablecoins + SPEI |
|
Spread FX |
40% |
35% |
|
Comisiones |
35% |
20% |
|
Costo de capital (por prefondeo) |
25% |
5% |
Nota: Cifras ilustrativas indexadas al costo total del esquema tradicional (=100%); muestran el peso relativo de cada componente y el ahorro aproximado. Cada empresa debe validar sus cifras con su proveedor.
La diferencia más grande no está en el tipo de cambio, sino en el costo de capital: al depender menos de prefondear cuentas locales, la empresa libera capital que antes quedaba inmovilizado.
Integración por API y automatización de punta a punta
Orquestar cobros, conversión y pagos es más simple con una integración que valide CLABE y aplique reglas de ejecución de forma automática. Bitso Business ya documentó cómo operar SPEI para empresas las 24 horas, los 7 días de la semana, sin fricciones, y cómo conciliar con CLABEs virtuales y webhooks en lugar de revisar movimientos manualmente. Ese mismo principio de automatización es el que sostiene un flujo de liquidez dólares-pesos que no depende de que alguien esté monitoreando una pantalla. 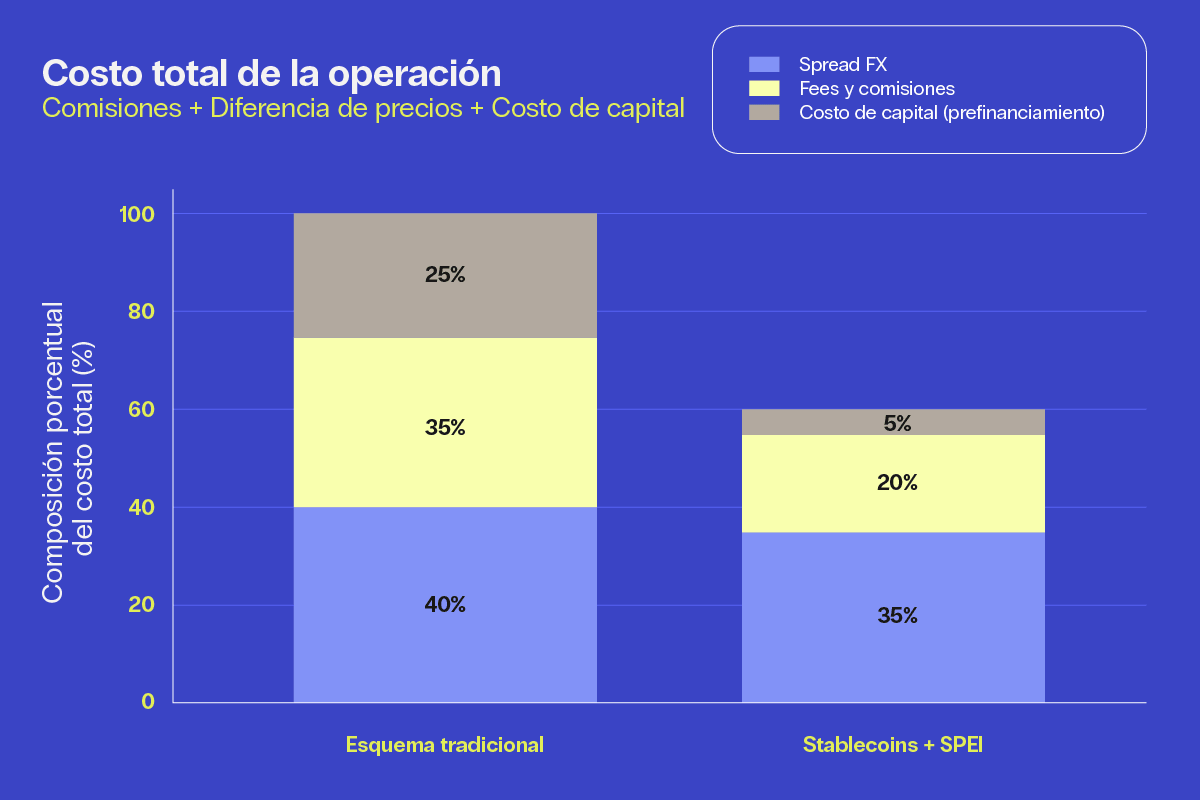
Controles y cumplimiento para la seguridad financiera
Ganar velocidad no debe significar perder control. Tres frentes son indispensables:
- KYC/KYB: los procesos de "conoce a tu cliente" (KYC) y "conoce tu negocio" (KYB) verifican la identidad de personas y empresas, y evitan que el sistema se use para fines ilícitos.
- Monitoreo de movimientos: revisar las transacciones en tiempo real permite detectar operaciones inusuales antes de que se conviertan en un problema.
- Reglas claras de aprobación: definir quién puede fondear, convertir y pagar reduciendo errores y fraudes internos.
En México, este tipo de operación corre a través de entidades autorizadas como las Instituciones de Fondos de Pago Electrónico (IFPE) que regula la CNBV, lo que da a la empresa un marco normativo claro sobre quién puede mover su dinero y bajo qué reglas.
Métricas para decidir si conviene mover tu liquidez con stablecoins
Antes de elegir un proveedor o lanzar un piloto, conviene alinear a Finanzas, Tesorería e Ingeniería alrededor de los mismos indicadores:
- Tiempo a efectivo disponible: cuánto tarda el dinero en estar disponible desde que se inicia la operación.
- Costo total de la operación: diferencial, comisiones y costo de capital por prefondeo, sumados.
- Tasa de error en pagos: porcentaje de rechazos y cuentas inválidas.
- Nivel de automatización: porcentaje de pagos generados por API frente a procesos manuales.
Cómo empezar: piloto en 2 a 4 semanas
- Descubre: mapea los flujos actuales, solicitud de soporte, ventanas de liquidación y KPIs.
- Diseña: define reglas de ejecución según montos, horarios y contraparte.
- Integra: conecta cobros, conversión y pagos a través de una sola integración.
- Mide: compara los resultados contra el punto de partida (baseline).
- Escala: habilita nuevos países y sistemas de pago para tus pagos masivos en América Latina.
Preguntas frecuentes
¿Cómo convertir dólares a pesos las 24 horas del día?
Fondeando en stablecoins y liquidando por SPEI en ventanas programadas, sin depender de horario bancario.
¿Es seguro usar stablecoins para pagos transfronterizos?
Sí, siempre que el proveedor aplique KYC/KYB y controles de monitoreo transaccional, y opere bajo entidades reguladas como las IFPE que autoriza la CNBV.
¿Necesito cambiar mi ERP o sistema de tesorería (TMS) para integrar esto?
No necesariamente. Puedes empezar con conectores y webhooks para conciliación, y avanzar después hacia una integración nativa.
¿En qué se diferencia esto de convertir dólares a pesos por una mesa de cambio tradicional?
La mecánica de conversión (exchange/API vs. mesa OTC) se explica a detalle en nuestro blog de Conversión rápida por SPEI; la diferencia principal es que las stablecoins quitan la dependencia del horario bancario en el tramo en dólares.
¿Qué tan rápido se libera el capital inmovilizado por prefondeo?
Depende del proveedor y del volumen, pero al reducir la necesidad de mantener saldos locales prefondeados, la mejora en costo de capital suele notarse desde el primer ciclo de liquidación.
Para las empresas con pagos transfronterizos en América Latina, la liquidez de dólares a pesos con stablecoins y SPEI significa ganar velocidad, control y previsibilidad sin sumar complejidad operativa. El siguiente paso es validar, junto con tu equipo de tesorería, en qué flujo específico (nómina, proveedores o cobro global) tendría el mayor impacto.
¿Quieres conocer más del tema?
*NVIO Mexico enables direct access to SPEI and provides payment services in full compliance with Mexican regulations. NVIO Pagos México, S.A.P.I. de C.V., IFPE (“NVIO Mexico”), is an entity authorized and regulated by Mexico’s National Banking and Securities Commission (CNBV). Learn more at nvio.mx/terms.

Dólares a pesos para empresas: 10 fallas que frenan tus pagos en MXN

SPEI para empresas: trazabilidad operativa en tiempo real